IRS anuncia hasta $1,000 para jubilación por aportes de 2027, ¿quién califica?
Podrías recibir un aporte federal equivalente al 50% de tus primeros $2,000 ahorrados para el retiro

El beneficio corresponderá a las aportaciones realizadas para el año fiscal 2027 Crédito: Shutterstock

El Servicio de Impuestos Internos (IRS) está enviando avisos a contribuyentes potencialmente elegibles para el nuevo Saver’s Match, un programa federal que aportará hasta $1,000 por persona al año a cuentas de jubilación en Estados Unidos.
El beneficio corresponderá a las aportaciones realizadas para el año fiscal 2027, pero recibir una carta CP321J no garantiza el dinero, ya que la elegibilidad dependerá de tus ingresos, edad, situación fiscal y contribuciones cuando presentes tu declaración federal de 2027 en 2028.
No aprovechar este incentivo podría dejar pasar un aporte federal equivalente al 50% de los primeros $2,000 de contribuciones elegibles. Sin embargo, no se trata de un cheque inmediato ni de un aumento automático del reembolso de impuestos: por regla general, el Departamento del Tesoro depositará el dinero directamente en una cuenta de jubilación designada.
La carta no garantiza $1,000
El IRS informó que distribuirá más de 47 millones de avisos CP321J en octubre. Las cartas se dirigen a contribuyentes que reclamaron el Crédito del Ahorrador en su declaración de 2025 o tuvieron ingresos dentro del rango de posible elegibilidad.
Te puede interesar: IRS: 103,730 declaraciones superan $1 millón en NY y NJ; ¿qué pasa con los servicios públicos si se van los contribuyentes de altos ingresos?
El documento solo indica que podrías calificar, pero no confirma tu elegibilidad. “No necesita hacer nada en 2026”, señala el IRS, debido a que el beneficio se aplicará a las contribuciones realizadas a partir de 2027.
De hecho, si no recibiste la carta, puedes solicitar el Saver’s Match si cumples con las reglas establecidas para 2027 y presentas el nuevo Formulario 8880-A con tu declaración federal en 2028.
Una pareja podría recibir hasta $2,000
El gobierno igualará hasta el 50% de los primeros $2,000 que cada persona elegible aporte durante el año. Ahorrar $2,000 podría generar $1,000 adicionales; aportar $1,500 produciría hasta $750, mientras que ahorrar $240 podría añadir $120.
“A partir de 2027, el gobierno igualará 50% de las contribuciones de jubilación elegibles, hasta $1,000 por persona”, explicó Brandon M. Cox, fundador de Coastline Complete Wealth, a Yahoo Finance. Una pareja que presente conjuntamente podría recibir hasta $2,000, siempre que ambos cónyuges aporten y califiquen individualmente.
Greg Black, fundador y asesor patrimonial sénior de Tencap Wealth Coaching, detalló que no se trata de un pago único: “Si contribuyes $2,000 y recibes una aportación equivalente de 50%, son $1,000 de dinero gratis que entran en tu cuenta cada año”, mientras tus ingresos permanezcan dentro de los límites.
Estos son los límites
El porcentaje depende del ingreso bruto ajustado modificado (MAGI), y del estado civil utilizado en la declaración. Para este cálculo, el IRS agrega al ingreso ajustado determinadas aportaciones de jubilación antes de impuestos y ciertos ingresos extranjeros excluidos.
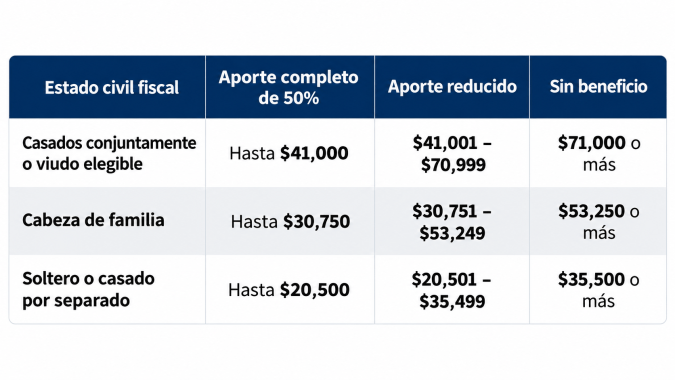
Los límites corresponden al año fiscal 2027 y comenzarán a ajustarse por inflación después de ese año. Dentro del rango intermedio, el porcentaje disminuye gradualmente; no todas las personas recibirán los $1,000 completos.
Los requisitos para aplicar a este beneficio
Para calificar, debes tener 18 años al terminar el año fiscal, realizar una contribución elegible, ser residente de Estados Unidos para efectos tributarios, no ser estudiante según la definición fiscal y no aparecer como dependiente en la declaración de otra persona. No existe una contribución mínima.
El beneficio puede obtenerse incluso si tienes una pequeña deuda de impuesto federal. Esa diferencia es importante porque el actual Crédito del Ahorrador no es reembolsable y puede perder valor cuando la obligación tributaria resulta demasiado baja.
“Muchas personas de bajos ingresos no podían beneficiarse del antiguo Crédito del Ahorrador porque no debían suficientes impuestos. Ahora podrán hacerlo”, afirmó Cox.
Lee también: Cómo evitar pagar impuestos sobre el Seguro Social: estos son los requisitos
Las aportaciones realizadas a una Roth IRA cuentan para calcular el beneficio, pero el Tesoro no podrá depositar directamente el aporte federal en esa cuenta. La orientación preliminar del IRS contempla utilizar una IRA tradicional intermediaria y transferir luego los fondos a la Roth IRA; esa transferencia sería tratada como una conversión Roth y podría generar impuestos federales.
¿Cómo aplica este beneficio en Nueva York y Nueva Jersey?
Si trabajas en Nueva York y tu empleador no ofrece un plan, New York Secure Choice permite ahorrar mediante deducciones automáticas en una Roth IRA. El programa alcanza a determinados empleadores con 10 o más trabajadores y al menos dos años de actividad.
Nueva Jersey ofrece RetireReady NJ, que también facilita aportaciones por nómina a cuentas IRA. Estas alternativas estatales pueden ayudarte a realizar contribuciones elegibles, pero debes verificar qué cuenta podrá recibir directamente el aporte federal.
¿Qué documentos debes preparar desde ahora?
- Conserva el aviso CP321J, pero no lo interpretes como aprobación definitiva
- Revisa tu ingreso proyectado para 2027 y compáralo con los límites correspondientes
- Abre o identifica una cuenta para realizar aportaciones elegibles si no tienes un plan 401(k), 403(b), 457(b) gubernamental o una IRA.
- Confirma que dispones de una cuenta o plan no Roth que pueda recibir directamente el Saver’s Match, o consulta cómo funcionará el mecanismo previsto para las cuentas Roth
- Guarda registros de tus aportaciones y confirma que la institución aceptará depósitos del Saver’s Match
- Presenta el Formulario 8880-A en 2028 junto con tu declaración de 2027
Preguntas frecuentes (FAQ) sobre el aporte federal de $1,000 del IRS
¿Cuándo recibirás el aporte de hasta $1,000?
Primero debes ahorrar durante 2027. Después reclamarás el beneficio al presentar tu declaración de ese año en 2028, y el Tesoro procesará el depósito.
¿Recibir la carta CP321J significa que ya calificaste?
No. Solo indica elegibilidad potencial basada principalmente en tu declaración o ingreso de 2025; las condiciones de 2027 determinarán el resultado final.
¿Puedes calificar sin recibir el aviso?
Sí. La carta no es un requisito para solicitar el beneficio si cumples las reglas y presentas el Formulario 8880-A.
¿Puedes recibir el dinero como efectivo?
Generalmente no. El aporte irá a una cuenta de jubilación; únicamente los beneficios calculados en menos de $100 podrán tratarse, por elección del contribuyente, como crédito reembolsable.
Conclusión
La oportunidad para generar este aporte federal comienza con las contribuciones correspondientes al año fiscal 2027. Si esperas hasta presentar tu declaración en 2028 para revisar tus opciones, podrías haber perdido meses de ahorro y crecimiento potencial. Antes de contribuir, verifica tus ingresos, el tipo de cuenta y si el administrador aceptará el depósito federal.
Sigue leyendo:
– Sacar $10,000 del 401(k) puede costarte $3,200 entre impuestos y penalizaciones: evita estos 5 errores
– Préstamo familiar o regalo; así puedes evitar problemas en casa y con el IRS
– Nueva beca federal de 2027 podría llegar al 96% de los estudiantes


