Seguro Social subirá 3.6% para 2027: jubilados recibirán $75 más al mes
El ajuste incrementará los beneficios a partir de enero de 2027, pero el aumento de las primas de Medicare podría reducir el dinero que llega a tu bolsillo

La SSA aplicará un aumento de 3.6% en los beneficios para 2027, que equivale a un incremento de unos $75 mensuales en el pago del jubilado promedio. Crédito: AP

La Administración del Seguro Social (SSA) anunció este miércoles 14 de octubre de 2026 que aplicará un aumento de 3.6% en los beneficios para 2027, que equivale a un incremento de aproximadamente $75 mensuales en el pago del jubilado promedio.
El ajuste por costo de vida (COLA) comenzará a reflejarse en los pagos de enero y busca compensar el encarecimiento de los gastos cotidianos, aunque el incremento neto podría ser menor para quienes pagan primas de Medicare. En el caso de SSI, los pagos aumentados comenzarán a distribuirse el 31 de diciembre de 2026.
El ajuste beneficiará a unos 76 millones de estadounidenses que reciben prestaciones del Seguro Social o del programa de Seguridad de Ingreso Suplementario (SSI). Sin embargo, los $75 adicionales no están garantizados para todos. El aumento individual dependerá del monto del beneficio actual, mientras que las deducciones y los costos de atención médica pueden reducir el dinero disponible cada mes.
El cheque promedio aumentará a $2,170
La SSA calcula que el pago mensual del trabajador jubilado promedio pasará de $2,095 a $2,170 a partir de su pago de enero de 2027. Eso representa $900 adicionales durante el año para quien reciba exactamente el aumento promedio.
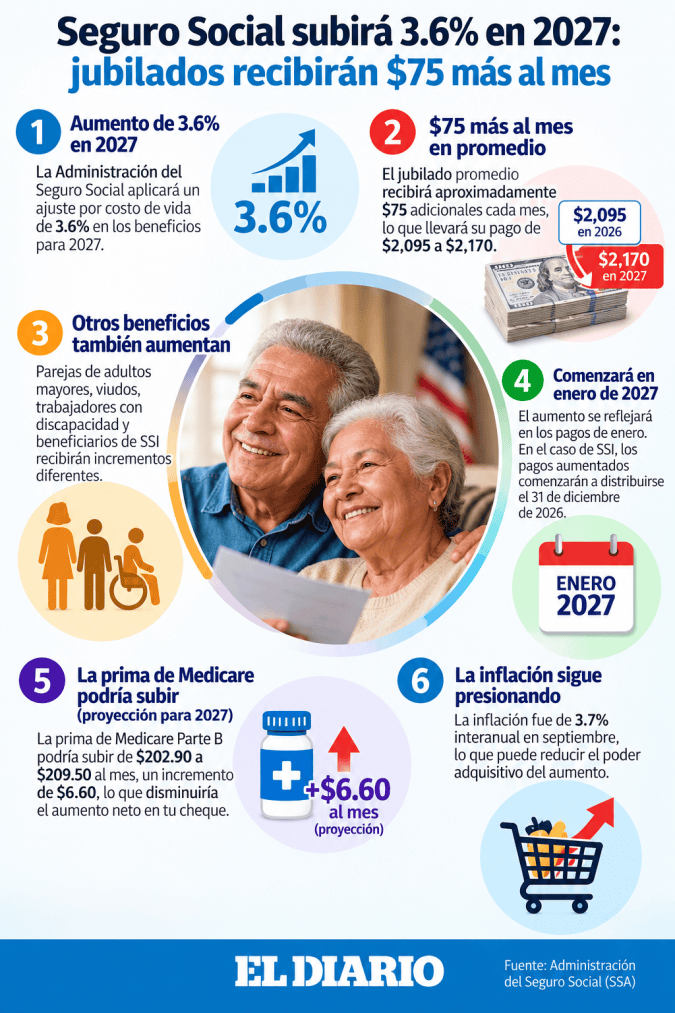
Otros grupos recibirán cantidades diferentes:
- Pareja de adultos mayores: pasará de $3,238 a $3,355 mensuales
- Viudo o viuda que vive solo: de $1,936 a $2,005
- Trabajador con discapacidad: de $1,642 a $1,701
- Máximo federal de SSI para una persona: de $994 a $1,029 mensuales
Frank Bisignano, comisionado de la SSA, afirmó que el ajuste ofrecerá a los beneficiarios una “mayor estabilidad financiera”. El aumento llega después de que el COLA de 2026 fuera de 2.8%, pero este nuevo ajuste será el más alto en cuatro años.
Medicare puede reducir el aumento
El alivio podría reducirse para quienes están inscritos en Medicare Parte B, ya que para la mayoría de los beneficiarios, la prima se descuenta directamente de su cheque. El informe de los fideicomisarios de Medicare proyecta que la prima estándar subirá de $202.90 en 2026 a $209.50 en 2027, un incremento mensual de $6.60.
Si esa proyección se confirma, un jubilado que obtenga los $75 promedio conservaría alrededor de $68.40 antes de considerar otros cambios en seguros, medicamentos o impuestos.
Sin embargo, la inflación general, que se situó en 3.7% interanual en septiembre, podría diluir el beneficio del aumento del COLA. Lorrie Ufkin, una jubilada de 71 años, dijo a The Associated Press que el COLA “ni siquiera alcanza para cubrir lo que harán con Medicare”.
También describió como “catastrófico” el posible aumento de uno de sus medicamentos que toman ella y su esposo, que pasaría de $11 a $200 mensuales por receta.
La inflación sigue presionando
El ajuste se calcula mediante el Índice de Precios al Consumidor para Trabajadores Urbanos y Empleados Administrativos, o CPI-W. La fórmula compara el promedio del tercer trimestre de 2026 con el mismo periodo de 2025.
El CPI-W registró aumentos interanuales de 3.4% en julio, 3.5% en agosto y 3.9% en septiembre de 2026, de acuerdo con datos citados por AARP de la Oficina de Estadísticas Laborales (BLS).
Pero el índice no siempre refleja con precisión los gastos de los adultos mayores. AARP encontró que 80% de los beneficiarios encuestados consideraba insuficiente un ajuste de 3.5%, mientras que 72% estimaba que necesitaba un aumento de entre 5% y 8% para cubrir sus gastos cotidianos.
El impacto del COLA para Nueva York en 2027
La presión también se sentirá entre los beneficiarios de Nueva York. Jaime Jakubczak, un jubilado de 68 años residente de Buffalo, dijo que tuvo que volver a trabajar para cubrir sus gastos y el aumento de los impuestos sobre la propiedad, según relató a AP.
Jakubczak calificó el ajuste de 3.6% como “una miseria” frente al encarecimiento de los alimentos, la atención médica y la gasolina. Su caso muestra por qué el ajuste puede ofrecer alivio, pero luce insuficiente para revertir la pérdida de poder adquisitivo.
Para jubilados de Nueva York y Nueva Jersey, donde vivienda, servicios e impuestos pueden absorber una parte considerable del ingreso, la cifra decisiva será el aumento neto después de las deducciones.
¿Qué debes revisar ahora en tu cheque del Seguro Social?
No necesitas presentar una solicitud para recibir el COLA: el ajuste se aplicará automáticamente si ya cobras beneficios.
Cuando recibas tu aviso, verifica:
- Compara el pago bruto y el neto: revisa cuánto aumentó el beneficio antes y después de Medicare
- Consulta tu cuenta: ingresa a my Social Security y verifica el aviso personalizado cuando esté disponible
- Revisa tus medicamentos: compara planes de Medicare y costos de recetas durante el periodo de inscripción correspondiente
- Actualiza tu presupuesto: calcula cuánto del aumento quedará después de renta, servicios, comida y atención médica
Preguntas frecuentes sobre el anuncio oficial del COLA para 2027
¿Cuánto aumentará el Seguro Social en 2027?
Los beneficios subirán 3.6%. El jubilado promedio recibirá aproximadamente $75 adicionales al mes, pero la cantidad exacta dependerá de su pago actual.
¿Cuándo comenzará el aumento en el Seguro Social para 2027?
El COLA se aplicará a los beneficios de diciembre de 2026 que se pagan en enero de 2027.
¿Todos recibirán exactamente $75 adicionales?
No. Los $75 corresponden al aumento estimado del trabajador jubilado promedio. Quien recibe un beneficio menor obtendrá un incremento menor.
¿El aumento también aplica a SSI y discapacidad?
Sí. Los beneficiarios de SSI y del Seguro por Incapacidad del Seguro Social también recibirán el ajuste de 3.6%.
¿Medicare puede descontar parte del incremento?
Sí. Si la prima de la Parte B se descuenta de tu Seguro Social, su aumento reducirá la cantidad neta que llegará a tu cuenta.
Conclusión
El COLA de 2027 permite un ajuste en el ingreso mensual de los beneficiarios del Seguro Social, pero su efecto real dependerá de cuánto suban Medicare, los medicamentos, la vivienda y los servicios.
Por otro lado, el informe de los fideicomisarios advierte que, sin una acción del Congreso, las reservas combinadas de los fondos fiduciarios del Seguro Social podrían agotarse en 2034 y los ingresos disponibles cubrirían alrededor del 83% de los beneficios programados.
Sigue leyendo:
– El sueño americano ya cuesta $5.3 millones en 2026: casa, autos y retiro pesan más
– ¿Por qué 4.8 millones de toneladas de diésel ruso no serían suficientes para bajar los precios?
– La factura de agua ya cuesta 62% más en EE.UU.


