Buy Now, Pay Later: cuando el crédito sin intereses que puede salir caro
El 11% de los usuarios de BNPL reportó cargos bancarios por sobregiro o fondos insuficientes tras un pago de estos préstamos

Según datos de la Fed, el 26% de quienes utilizaron esta modalidad se atrasó al menos una vez durante los 12 meses previos a la encuesta de 2025. Crédito: Shutterstock

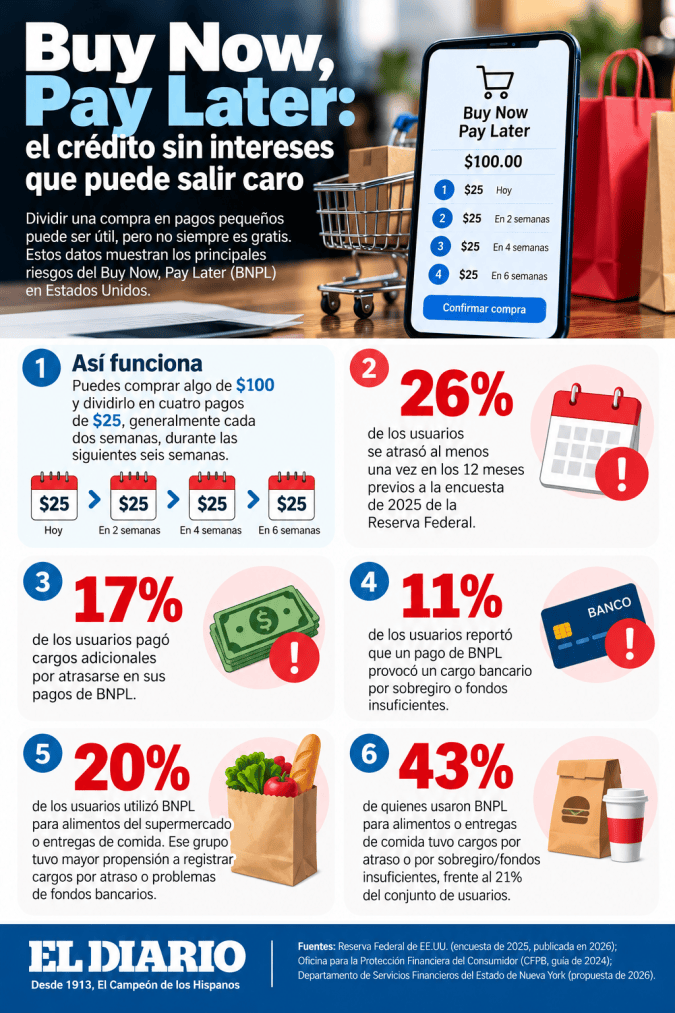
Comprar algo de $100 y dividirlo en cuatro pagos de $25 parece una forma sencilla de administrar el dinero, pero la opción Buy Now, Pay Later (BNPL) no siempre es gratis. Según datos de la Reserva Federal de Estados Unidos, el 26% de quienes utilizaron esta modalidad se atrasó al menos una vez durante los 12 meses previos a la encuesta de 2025.
Esta cifra muestra que dividir una compra en cuotas pequeñas no elimina el riesgo de atrasarte. Si acumulas varios planes, sus vencimientos pueden superar el dinero disponible.
El problema también puede afectar tu cuenta bancaria. El 11% de los usuarios señaló que un pago de estos préstamos provocó un cargo por sobregiro o por fondos insuficientes. Por eso, aunque el proveedor no cobre intereses, tu banco podría cobrarte si el dinero no alcanza para cubrir el pago parcial.
Antes de financiar otra compra, suma los pagos pendientes en todas tus aplicaciones y revisa las fechas de vencimiento. Después, compara el total con el dinero que te quedará tras pagar la renta, los alimentos y los servicios. Lee también las condiciones del proveedor y las comisiones de tu banco para evitar que una compra aparentemente asequible termine costándote más.
Buy Now, Pay Later: la ventaja es dividir el pago, no el precio
Buy Now, Pay Later (BNPL), conocido como “compra ahora, paga después”, es una forma de crédito. Su modalidad habitual permite pagar una cuarta parte al comprar y completar otras tres cuotas cada dos semanas, durante las siguientes seis semanas.
El análisis de la Fed se concentra en ese modelo, no en todos los préstamos a plazos disponibles en las aplicaciones. Por eso, no debes asumir que cualquier oferta BNPL tiene las mismas condiciones o carece de intereses.
La ventaja existe: puedes distribuir una compra sin intereses si cumples los términos. Pero una cuota inicial de $25 no convierte un artículo de $100 en un gasto de $25.
La deuda restante sigue comprometida.
El atraso puede costarte por dos vías
Sobre la modalidad BNPL, la Oficina para la Protección Financiera del Consumidor (CFPB) advierte en su guía revisada el 30 de agosto de 2024: “Aunque muchos préstamos BNPL no cobran intereses, la mayoría sí cobra cargos por atraso si no realizas los pagos a tiempo”.
Las condiciones varían entre proveedores. Además de una penalización del prestamista, puedes enfrentar cargos bancarios cuando un débito automático encuentra una cuenta sin fondos suficientes. No todos los atrasos generan ambos costos, pero debes revisar los dos contratos.
La encuesta de la Fed permite distinguir los riesgos:
- El 26% de los usuarios reportó al menos un pago tardío
- El 17% señaló que pagó cargos adicionales por atrasarse
- El 11% indicó que un pago BNPL provocó un cargo bancario por sobregiro o fondos insuficientes
Estos porcentajes pueden superponerse y no deben sumarse. Además, los cargos reportados por pagar tarde pueden incluir penalizaciones del proveedor o cargos bancarios; la encuesta no distingue su origen.
Financiar comida puede ser indicio de un presupuesto sin margen
El 20% de los usuarios utilizó BNPL para alimentos del supermercado o entregas de comida, según la encuesta de 2025. Ese grupo tuvo mayor propensión a registrar cargos por atraso o problemas de fondos bancarios. El uso también fue más frecuente entre adultos hispanos que entre algunos otros grupos demográficos.
La Fed señaló: “La flexibilidad ofrecida mediante tres pagos a plazos durante seis semanas no es suficiente para evitar que los consumidores con menos recursos financieros omitan pagos e incurran en cargos adicionales”.
Esto no demuestra que BNPL cause por sí solo dificultades económicas, pero sí plantea una advertencia práctica: si necesitas financiar compras esenciales repetidamente, revisa si estás trasladando un déficit de esta quincena a la siguiente.
Nueva York busca frenar cargos y condiciones poco claras
La gobernadora Kathy Hochul anunció el lunes 23 de febrero de 2026 una propuesta regulatoria para aplicar la ley estatal sobre BNPL, con supervisión, divulgación de condiciones, límites a cargos y procedimientos para disputas.
“Es nuestra responsabilidad garantizar que la innovación vaya acompañada de sólidas protecciones al consumidor”, afirmó Kaitlin Asrow, entonces superintendente interina del Departamento de Servicios Financieros, según el comunicado oficial.
El texto regulatorio consultado está identificado como propuesta y prevé entrar en vigor 180 días después de su adopción. No debes interpretar ese anuncio como prueba de que todas sus protecciones ya están vigentes.
Preguntas frecuentes (FAQ) sobre Buy Now, Pay Later
¿Buy Now, Pay Later siempre es gratis?
No. Muchos planes no cobran intereses, pero pueden aplicar cargos por atraso. Tu banco también podría cobrarte si un débito encuentra fondos insuficientes.
¿Puede afectar tu historial crediticio?
Sí, dependiendo de si el proveedor o una agencia de cobranza reporta la información. No pagar puede terminar en cobranza y perjudicar tu historial si se comunica a las compañías de informes crediticios.
¿El pago automático evita todos los problemas?
No. Puede ayudarte a cumplir el calendario, pero no garantiza que tengas saldo. Revisa los próximos vencimientos y el dinero disponible antes de cada débito.
¿Qué debes comprobar antes de aceptar?
Revisa el precio total, calendario, cargos por atraso y condiciones del débito automático. Después suma las cuotas de tus otros planes: cada aprobación representa una obligación adicional.
Conclusión
Tu próxima compra con “compra ahora, paga después” puede coincidir con cuotas anteriores y dejar menos dinero para gastos indispensables. Si el calendario solo funciona suponiendo que no habrá ningún imprevisto, posponer la compra puede darte más protección que dividirla.
La prueba no está en poder pagar la primera cuota, sino en completar todas sin generar nuevos cargos.
Sigue leyendo:
– Solo el 6% compraría una casa con las tasas hipotecarias actuales
– 5 errores que debes evitar cuando la Fed sube las tasas: deber $5,000 puede costarte $1,047 adicionales
– La mitad de los jóvenes de 18 a 29 años ya califica para las mejores tasas de crédito en EE.UU.


