6 formas de proteger tus ahorros ante la alta inflación en EE.UU.: qué opciones existen
Cuentas de alto rendimiento, certificados de depósito, bonos I, TIPS, oro y diversificación pueden reducir la pérdida de poder adquisitivo de tus ahorros

Si tus ahorros están en una cuenta sin rendimiento, podrías perder poder de compra aunque no gastes. Crédito: Shutterstock

Mantener tus ahorros en un lugar donde no generan intereses suficientes puede hacerte perder poder de compra cada mes. Con los precios de consumo al alza en Estados Unidos, existen diferentes alternativas para proteger tu dinero: cuentas de ahorro de alto rendimiento, certificados de depósito (CD), bonos I, valores del Tesoro protegidos contra la inflación (TIPS), oro y diversificación de inversiones.
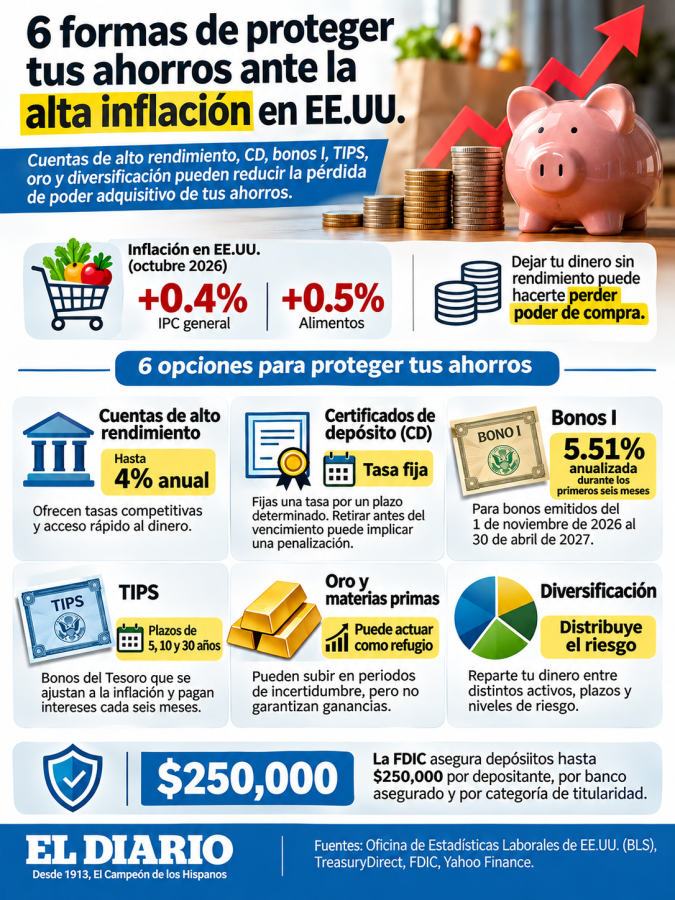
La inflación reduce lo que puedes comprar con el mismo dinero. De acuerdo con la Oficina de Estadísticas Laborales de EE.UU. (BLS), el índice de precios al consumidor (IPC) subió 0.4% en octubre, mientras que los alimentos aumentaron 0.5%.
Para una familia que paga renta, supermercado, transporte y servicios, esos incrementos pueden reducir el valor real de sus sueldos, así como de su dinero guardado. La clave es elegir instrumentos que ayuden a preservar el poder adquisitivo.
¿Por qué es importante el lugar donde guardas tu dinero?
Una cobertura contra la inflación (inflation hedge) es una cuenta, activo o estrategia que busca conservar o aumentar el valor del dinero cuando suben los precios. No elimina el riesgo, pero puede reducir el impacto de mantener los ahorros sin rendimiento, explica Yahoo Finance.
Si dejas $10,000 en una cuenta que no genera intereses mientras los precios aumentan, dentro de un año podrás comprar menos con esa misma cantidad, con la sensación de que tu dinero vale menos. Por eso conviene revisar dónde guardas tu fondo de emergencia y cómo distribuyes tus inversiones.
Lee también: ¿Cuánto tienes ahorrado para el retiro? Estos son los 5 niveles de riqueza en EE.UU.
Cuentas de ahorro de alto rendimiento
Las cuentas de ahorro de alto rendimiento (high-yield savings accounts) pueden ofrecer tasas competitivas y permitir el acceso rápido al dinero. Según Yahoo Finance, algunas cuentas de este tipo y ciertos certificados de depósito llegan a ofrecer rendimientos de hasta 4% anual.
Antes de abrir una cuenta, compara la tasa anual efectiva (APY), las comisiones, los depósitos mínimos y las restricciones de retiro. También verifica que el banco esté asegurado por la Corporación Federal de Seguros de Depósitos (FDIC).
La FDIC protege los depósitos hasta $250,000 por depositante, por banco asegurado y por categoría de titularidad. La cobertura incluye cuentas de ahorro, corrientes y certificados de depósito.
Certificados de depósito: tasa fija
Los certificados de depósito (CD) permiten fijar una tasa de interés durante un plazo determinado. Pueden ser útiles si sabes que no necesitarás ese dinero durante el plazo acordado.
La ventaja es que conoces cuánto ganarás si mantienes el depósito hasta su vencimiento. La desventaja es que retirar los fondos antes de tiempo puede generar una penalización. Por eso, conviene reservar primero un fondo de emergencia líquido y utilizar los CD con dinero que no necesitarás a corto plazo.
Bonos I: protección directa contra la inflación
Los bonos de ahorro Serie I del Departamento del Tesoro combinan una tasa fija con otra variable que se ajusta cada seis meses según la inflación.
Para los bonos I emitidos entre el 1 de noviembre de 2026 y el 30 de abril de 2027, TreasuryDirect estableció una tasa compuesta anualizada de 5.51% para los primeros seis meses. Se calcula a partir de una tasa fija de 1.40% y un componente de inflación semestral de 2.04%.
La tasa cambia cada seis meses. Si la inflación baja, el componente variable también puede disminuir. Por eso, el rendimiento no permanece necesariamente igual durante toda la vida del bono.
TIPS: bonos vinculados al IPC
Los TIPS (Treasury Inflation-Protected Securities) son bonos del Tesoro de EE.UU. diseñados para proteger contra la inflación: el valor sobre el que se calculan sus intereses se ajusta según los cambios en los precios. Pagan intereses cada seis meses y se ofrecen en plazos de 5, 10 y 30 años.
Al vencimiento, el inversionista recibe al menos el monto original. Sin embargo, su precio puede fluctuar si vende antes de esa fecha. Por eso, están orientados a quienes buscan protección a largo plazo y no necesitan disponer del dinero en pocos meses.
Oro y materias primas: opciones con riesgo
El oro suele considerarse un activo de refugio ante la incertidumbre económica, pero no garantiza ganancias. No genera intereses ni dividendos y su precio puede caer.
También existen materias primas como petróleo, gas, productos agrícolas y metales. Sus precios pueden subir cuando aumentan los costos de producción y distribución, pero son activos que requieren mayor tolerancia al riesgo y, en muchos casos, asesoría financiera.
Diversificación: no pongas todo en una opción
La diversificación consiste en distribuir el dinero entre activos, plazos y niveles de riesgo diferentes. Puede incluir efectivo, bonos I o TIPS, cuentas de ahorro, fondos indexados y bienes raíces mediante REIT.
Una estrategia para organizar tus ahorros puede comenzar con tres pasos:
- Mantén un fondo de emergencia en una cuenta líquida y asegurada por la FDIC
- Considera bonos I o CD para metas con fecha concreta, como matrícula, reparaciones o un pago inicial
- Distribuye las inversiones de largo plazo en lugar de concentrarlas en oro, criptomonedas o una sola acción
Antes de mover dinero, revisa los plazos, las comisiones, los impuestos y la facilidad para retirar los fondos. La FDIC no asegura acciones, bonos, fondos mutuos ni criptomonedas, aunque se compren a través de un banco asegurado.
Preguntas frecuentes (FAQ) sobre estrategias para proteger tus ahorros de la inflación
¿Qué es una cobertura contra la inflación?
Es una cuenta, inversión o estrategia que busca conservar o aumentar el valor del dinero cuando suben los precios. No elimina los riesgos.
¿Cuál es la tasa actual de los bonos I?
Para los bonos emitidos entre noviembre de 2026 y abril de 2027, la tasa compuesta es 5.51% anual, según TreasuryDirect.
¿Los TIPS garantizan ganancias?
No garantizan una ganancia fija. Ajustan su principal según la inflación y devuelven al menos el principal original al vencimiento, pero su precio puede variar antes de esa fecha.
¿Cuánto asegura la FDIC?
La cobertura estándar es de $250,000 por depositante, por banco asegurado y por categoría de titularidad.
¿El oro protege siempre contra la inflación?
No. Puede ayudar a diversificar, pero su precio fluctúa y no genera intereses.
Conclusión
La inflación también reduce el valor del dinero que permanece guardado. Si tus ahorros están en una cuenta sin rendimiento, podrías perder poder de compra aunque no gastes.
Para protegerlos, puedes combinar liquidez, tasas competitivas e instrumentos vinculados a la inflación. Compara rendimientos y riesgos, y elige según cuándo necesitarás el dinero, no por la promesa de una ganancia rápida.
Sigue leyendo:
– Familias de Nueva Jersey necesitan $40,800 más al año que en 2021
– Cómo construir un plan de retiro después de los 40 y aprovechar hasta $24,500
– Salarios de hogares de bajos ingresos suben 4.7% en EE.UU., pero el alivio tiene límites


