¿Qué pasa con tus finanzas si nunca compras una casa? Así puede cambiar tu patrimonio al jubilarte
Rentar puede darte más margen hoy, pero exige invertir de forma constante para construir el patrimonio que una vivienda podría darte en la jubilación

Cuando la renta se convierte en gasto permanente y el dinero sobrante no se transforma en ahorro e inversiones puede generar falta de riqueza para el retiro. Crédito: Shutterstock

Comprar una vivienda puede convertirse en una parte importante del patrimonio para la jubilación, pero no hacerlo tampoco significa necesariamente llegar a los 65 años sin riqueza. La diferencia está en qué hace una persona con el dinero que no destina a una hipoteca y consigue convertir ese ahorro en inversiones.
Una simulación de Mark Zandi, economista jefe de Moody’s Analytics, muestra que una persona que compra una vivienda de $405,400 a los 30 años podría acumular cerca de $1.6 millones en capital acumulado en la vivienda a los 65. La proyección supone 20% de enganche, una tasa hipotecaria cercana a 6.1% y una apreciación anual de 4% en el valor de la vivienda.
Para quien decide seguir rentando, el punto clave es adoptar un mecanismo alternativo de acumulación patrimonial: invertir de manera periódica, mantener un fondo de emergencia y calcular cuánto dinero puede destinarse a ese objetivo. Es decir, rentar con un plan de patrimonio medible.
El cálculo parte de supuestos específicos, no representa una ganancia garantizada ni significa que rentar produzca necesariamente un resultado inferior.
La ventaja patrimonial de comprar casa
La recomendación común es que un propietario llegue a la jubilación con un activo que pueda vender, heredar o utilizar para reducir gastos de vivienda. La Encuesta de Finanzas del Consumidor de la Reserva Federal encontró que el patrimonio mediano de los propietarios era de $396,200 en 2022, frente a $10,400 entre inquilinos y otros no propietarios.
La brecha, cercana a 38 veces, no prueba que comprar una vivienda convierta automáticamente a una familia en rica. La brecha no prueba causalidad: los hogares que logran comprar suelen tener ingresos, ahorros y acceso a crédito más sólidos desde el inicio. Pero una hipoteca también obliga a destinar una parte mensual del pago a reducir la deuda y construir capital.
“Esa es probablemente la vía más importante por la que comprar una casa genera riqueza”, sostuvo James Choi, profesor de Finanzas de la Escuela de Administración de Yale, al explicar a MarketWatch el efecto de la amortización hipotecaria.
Esperar 10 años reduce el tiempo
La simulación de Moody’s Analytics indica que comprar a los 30 años permite llegar a los 65 sin hipoteca y con casi $1.6 millones en patrimonio inmobiliario, bajo los supuestos planteados. Comprar a los 40 dejaría poco más de $1 millón y aún pagos pendientes; hacerlo a los 45 produciría un patrimonio estimado de $888,281, con alrededor de 10 años restantes de préstamo.
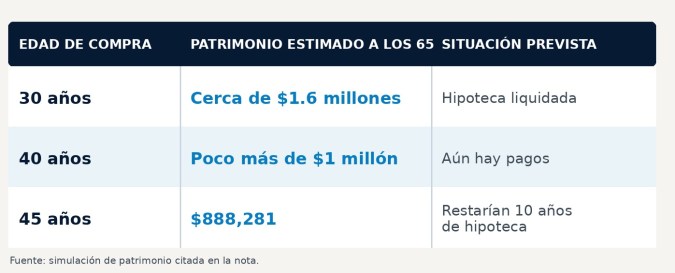
El cálculo depende de que los precios suban 4% anual, la vivienda se conserve y el comprador pueda sostener los pagos. Una caída de precios, una mudanza anticipada, impuestos prediales más altos o reparaciones mayores pueden cambiar por completo el resultado.
Rentar puede ser la mejor decisión hoy
La tasa promedio de una hipoteca fija a 30 años fue de 6.95% al 17 de septiembre de 2026, de acuerdo con Freddie Mac. Esa tasa eleva tanto el pago mensual como el interés total de un préstamo, especialmente cuando se combina con precios de vivienda, seguro, impuestos y cuotas de asociación.
Sin embargo, el CFPB advierte que el presupuesto de un propietario debe contemplar mantenimiento, reparaciones y servicios, no solo hipoteca. Los costos de cierre también pueden representar entre 2% y 5% del precio de compra, sin incluir el enganche.
“Comprar una casa no garantiza hacerte rico, ni siquiera recuperar tu dinero”, afirmó Jenny Schuetz, vicepresidenta de Infraestructura y Vivienda de Arnold Ventures. “Puedes perder todo lo que tienes siendo propietario, y rentar no necesariamente es el peor resultado”, advirtió.
Para una familia con empleo inestable, deuda de tarjeta, poco efectivo o planes de mudanza en pocos años, forzar la compra puede dejarla vulnerable. La prioridad debe ser evitar quedar “atrapada” por el costo de vivienda.
La renta no libera dinero para todos
Rentar tampoco garantiza tener una capacidad de ahorro. En 2023, 22.6 millones de hogares inquilinos, equivalentes al 50% del total, destinaron más del 30% de sus ingresos a renta y servicios. De ellos, 12.1 millones gastaron más de la mitad de su ingreso, según el Joint Center for Housing Studies de Harvard.
Para esos hogares, invertir $800 o $1,000 al mes, la aportación que las simulaciones de Moody’s Analytics asumen para compensar la falta de plusvalía, puede ser imposible. Esa es la principal debilidad de la estrategia de “rentar e invertir”: necesita margen de efectivo y disciplina durante décadas.
Concretamente, la hipoteca automatiza el ahorro. La renta, no.
Una brecha que afecta a hispanos
Los hogares hispanos alcanzaron un récord de 10.2 millones de propietarios en 2025, tras sumar 441,000 propietarios netos en un año, según la Asociación Nacional de Profesionales Hispanos de Bienes Raíces. Aun así, su tasa de propiedad fue de 48.5%, considerablemente por debajo de la tasa nacional de 65% registrada por el Censo en el segundo trimestre de 2026.
La diferencia significa que muchas familias latinas todavía dependen del alquiler en un mercado donde las rentas son altas y pueden subir, mientras enfrentan una menor oportunidad de acumular patrimonio a través de la vivienda. Pero comprar sin comparar hipotecas, sin reserva de emergencia o sin revisar programas locales de asistencia puede generar una presión financiera igual de peligrosa.
Preguntas frecuentes (FAQ) sobre ventajas y desventajas entre comprar casa o rentar y ahorrar
¿Es malo nunca comprar una casa?
No necesariamente. Rentar puede ser razonable si la compra supera el presupuesto, hay incertidumbre laboral o familiar, o la persona utiliza de manera consistente la diferencia de costo para crear un fondo de emergencia e invertir a largo plazo.
¿Por qué los propietarios tienen más patrimonio que los inquilinos?
La vivienda suele aumentar de valor y cada pago hipotecario reduce la deuda. Sin embargo, los propietarios también suelen contar con mayores ingresos y ahorros antes de comprar.
¿Cuánto tendría que invertir un inquilino para compensar no comprar?
No existe una cantidad universal. Moody’s Analytics estima aportaciones cercanas a $800 mensuales, pero el resultado depende del rendimiento, la inflación, el costo de renta, la edad y la constancia de cada persona.
¿Cuánto dinero se necesita para los gastos de cierre?
Según el CFPB, los costos de cierre pueden ir del 2% al 5% del precio de compra, sin incluir el enganche. Antes de firmar, también debes considerar impuestos, seguros, mantenimiento y reparaciones.
¿Dónde se puede recibir ayuda para comprar vivienda?
HUD recomienda hablar con un consejero de vivienda aprobado por la agencia, que puede orientar sobre presupuesto, crédito, hipotecas y programas locales para compradores primerizos.
Conclusión
No comprar una casa no significa automáticamente que una familia pierda riqueza. El verdadero riesgo aparece cuando la renta se convierte en gasto permanente y el dinero sobrante en rubros como enganche, hipoteca y reparaciones no se transforma en ahorro e inversiones.
Si las tasas hipotecarias bajan o los precios se moderan, las familias que conserven buen crédito, efectivo y deuda controlada tendrán más opciones. Quienes elijan rentar deberán evaluar su éxito con la misma exigencia: no por la libertad de no tener hipoteca, sino por el patrimonio que lograron crear mientras pagaban renta.
Sigue leyendo:
– Préstamo FHA: cuánto necesitas para comprar una casa y qué requisitos debes cumplir
– Hipotecas rozan 7%, su nivel más alto en un año: pagarías $32 más al mes por $400,000
– El salario que necesitas para comprar una casa promedio en Estados Unidos ya supera los $117,000 al año


